A股短周期量化研究与风控系统
AI COLLABORATION · QUANT RESEARCH ENGINEERING
以 AI 协作搭建可复查的量化研究系统:整理行情、建立策略实验与模拟账户,定位精度和运行故障,并通过独立对账验证恢复链路。展示真实工程成果与尚未完成的研究边界,不将测试通过等同于盈利验证。
公开档案 AI COLLABORATION · VERIFIED ENGINEERING
项目目标:先让研究过程可信
围绕 A 股短周期价量假设,建立从历史数据到策略意向、成交约束、风险控制、连续账户和报告的研究链路。旧系统作为已冻结的历史原型保留,新版 quant_v2 独立重建;不是券商交易平台,也不自动下单。
人与 AI 的分工
宇飞提出目标、提供已有资料、确定约束并反馈验收要求;AI 辅助完成模块开发、数据整理、策略实验和报告制作。总负责人整合,数据与策略任务分工处理,另一复核任务独立重建账目、核对证据。AI 的口头结论不作为验收结果,必须能对应实际文件与检查记录。
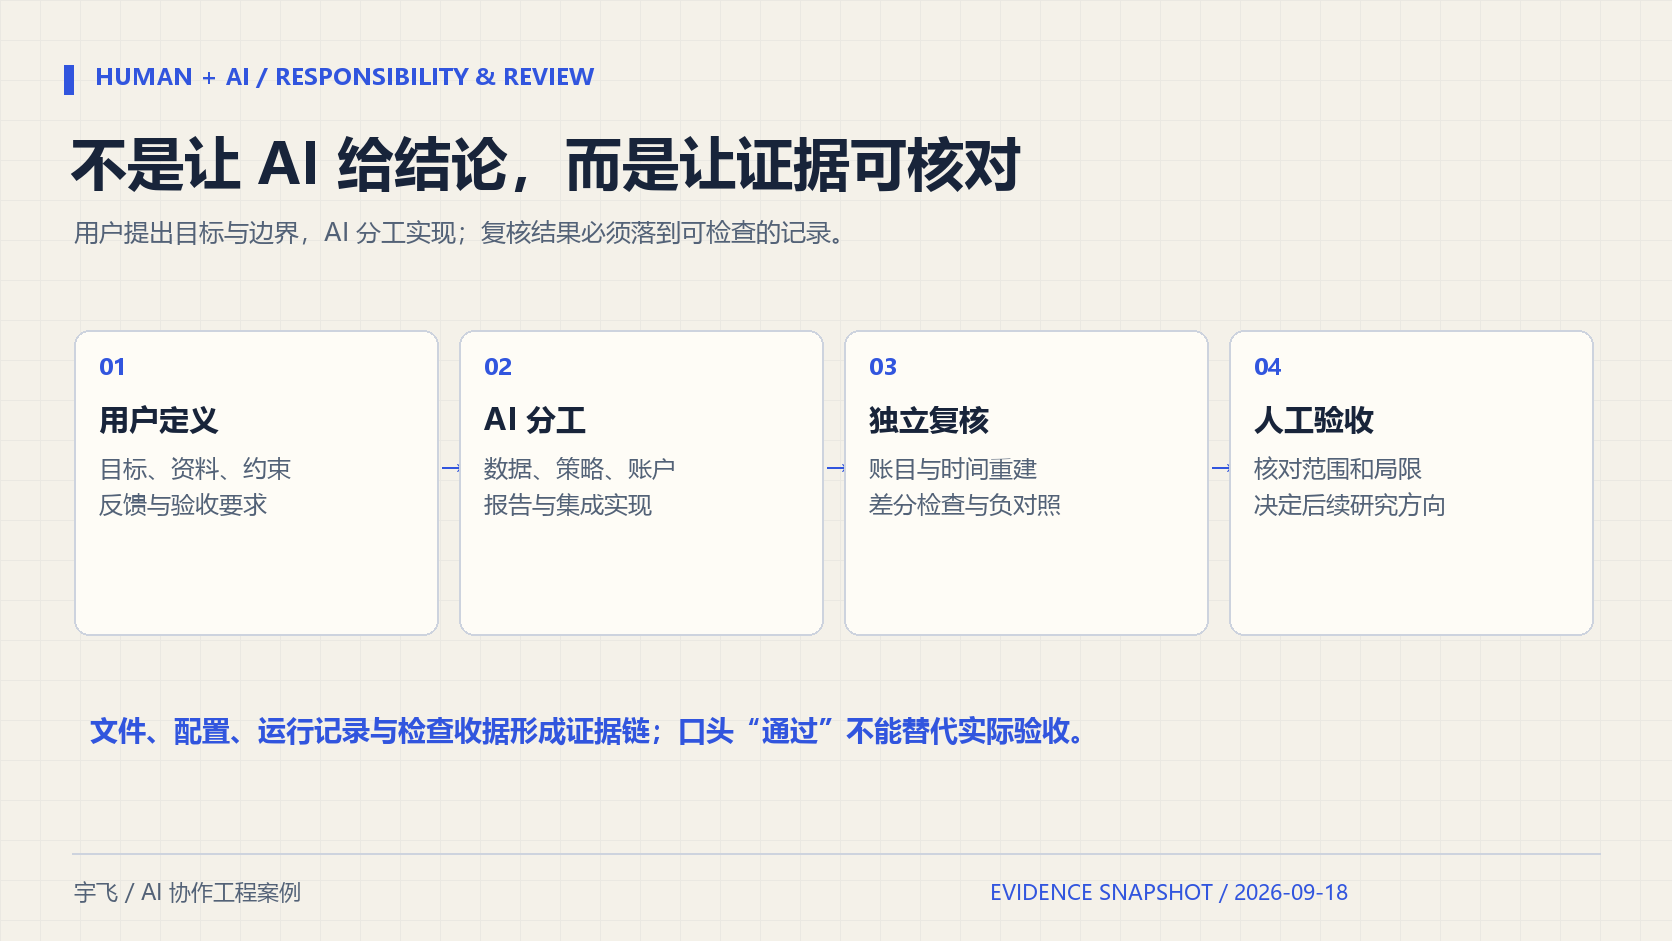
AI 协作流程示意:需求与边界 → 分工实现 → 运行证据 → 独立复核 → 人工验收。不是无人参与的自动交易。
系统架构:把假设、执行和证据分开
数据层区分事件发生、公布与可得时间;策略层只读取决策时可见的信息;执行层模拟延迟、量能限制、部分成交和 T+1。SQLite 保存现金、持仓、订单、股息应收、事件与估值,报告层只读输出。历史研究中采用的回顾性近似需明示,不能冒充严格的历史可得性证明。
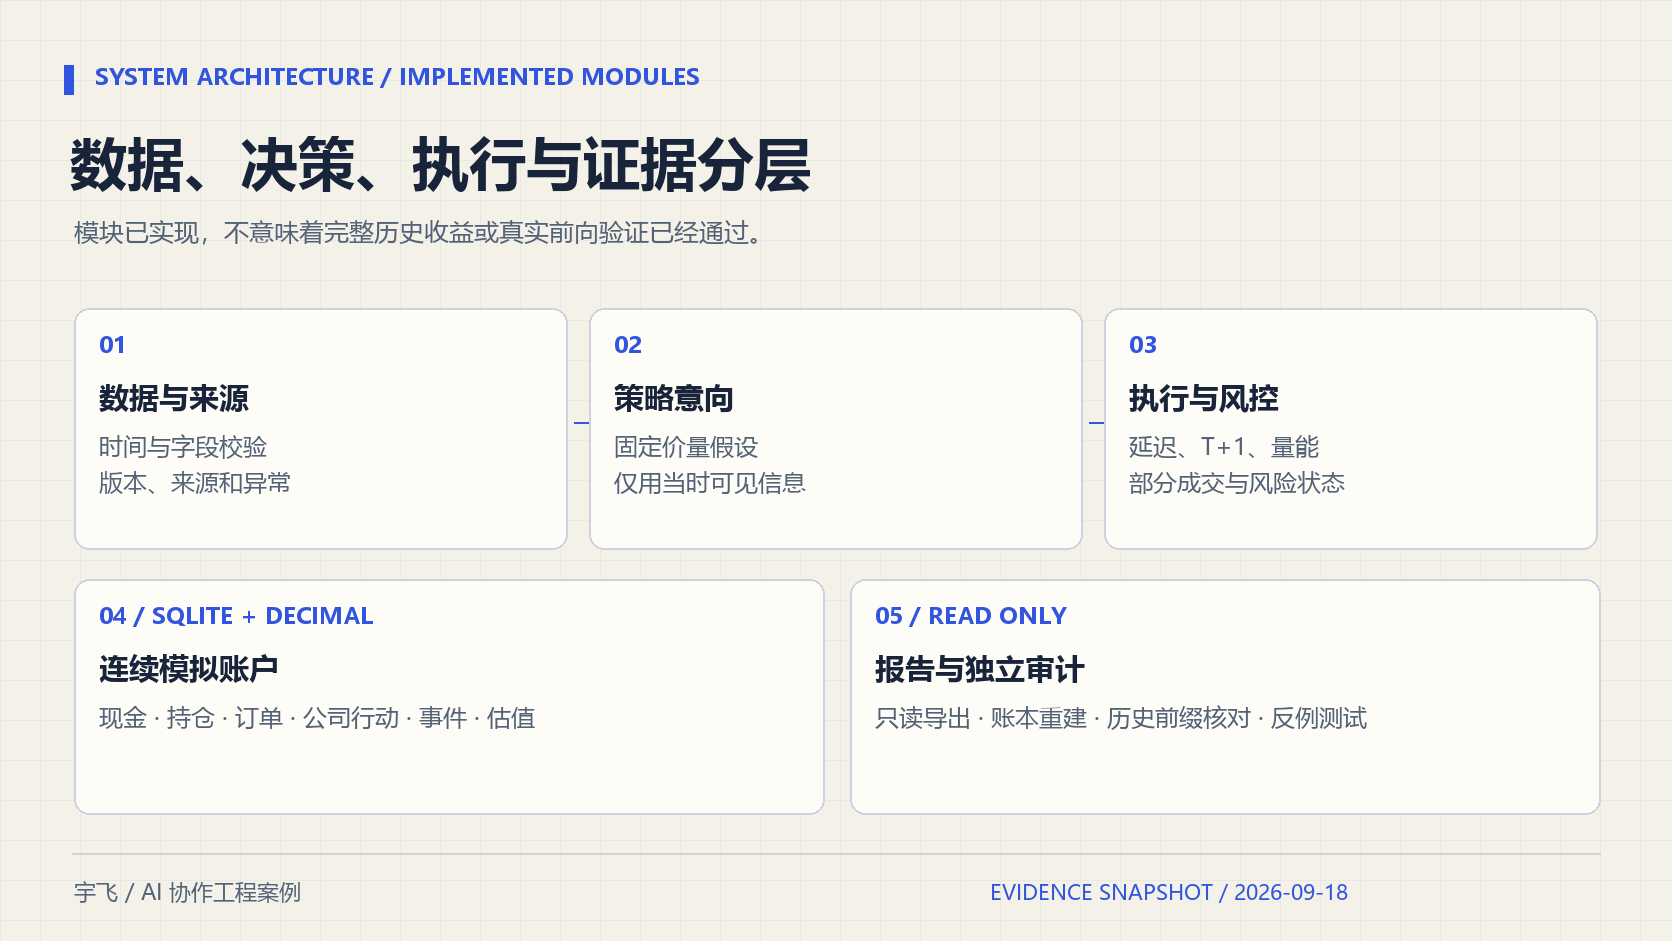
已实现模块关系示意。历史研究准入不等于实时行情可执行接口验收,也不等于策略收益达标。
已完成成果 01 / 数据整理
核对 5,788 份日线 CSV 与 1,032 份 5 分钟 Parquet;研究区间 2023—2024 年的 484 个计划交易日文件均存在。阶段记录包含 4,143,850 行规范日线与 119,913,829 行目标沪深分钟基础结构检查。文件和基础结构检查不能代替逐证券可交易性、公告可得性及全部异常影响验收。
已完成成果 02 / 策略实验框架
实现 TREND_20、TREND_60、PULLBACK_03、PULLBACK_05 四个固定价量假设,配合现金与 LIQUIDITY_TOP5 简单对照,在基准和压力情景下组成 12 个模拟账户。保留配置、输入绑定与结果收据;框架已接入试跑,完整 484 日比较尚未完成,不公布局部收益排名。
已完成成果 03 / 执行与风控
在统一执行模型中处理延迟、成交量约束、涨跌停阻碍、部分成交及跨日持仓。资金与记账使用 Decimal,风险状态与订单、持仓一同保存。回撤约束是研究验收目标,不是已经达成的业绩;前向运行器代码存在,也不等于真实前向账户已经运行。
已完成成果 04 / 账户与公司行动
复权价格用于特征,原价用于模拟交易;现金分红、送转、应收与到账分别记账。已对具体现金及送转案例开展独立手算、基准/压力情景和重启一致性检查。正式研究准入采用限定范围的回顾依据,不能把早期小样本检查或后续补证夸大为全市场严格 PIT 认证。
已完成成果 05 / 恢复与独立审计
31 个交易日暂停账户接续 9 日,累计 40 日;9,109 条事件、3,888 个步骤、1,920 条估值完成独立核验。暂停前 31 日及旧基线 39 日记录保持一致;人为加入现金多 1 元的负对照被检出。证明的是跨进程恢复的账户连续性,不证明单进程不间断 40 日稳定性。
已完成成果 06 / 只读交付
实现中文 HTML 报告、权益与订单等 CSV 导出、本机只读看板及文件摘要核验。网站只发布脱敏后的说明、汇总图表与验证报告,不部署该看板或研究后台,不公开源码、原始行情、逐笔交易记录和账户数据库。
问题定位 01:小样本不等于原始库缺数据
早期验证入口仍指向 16 日小样本,曾导致错误的数据缺口判断。重新检查原始目录和文件元数据,确认 484 个计划交易日文件齐备,再完成全量接入。保留旧错误记录,区分“已有未接入、已接入待核验、实际缺失、读取失败”。
问题定位 02:二进制余数影响价格取整
源 Float32 的 11.800000190734863 可能导致不必要的多一档取整。修复先核对源列类型,再在有证明的误差预算内规范为合法价位 11.80,并记录原值、规范值与摘要。来源不明或超出预算的报价仍拒绝,不靠放宽精度规则掩盖异常。
问题定位 03:恢复运行不能重置账户
恢复前封存代码、数据绑定和账户快照,恢复后复算现金、持仓与估值,检查历史前缀没有改写。进程异常也保留现场;限定负载在候选运行时通过,不等于已经证明崩溃根因或所有长期稳定性问题得到解决。
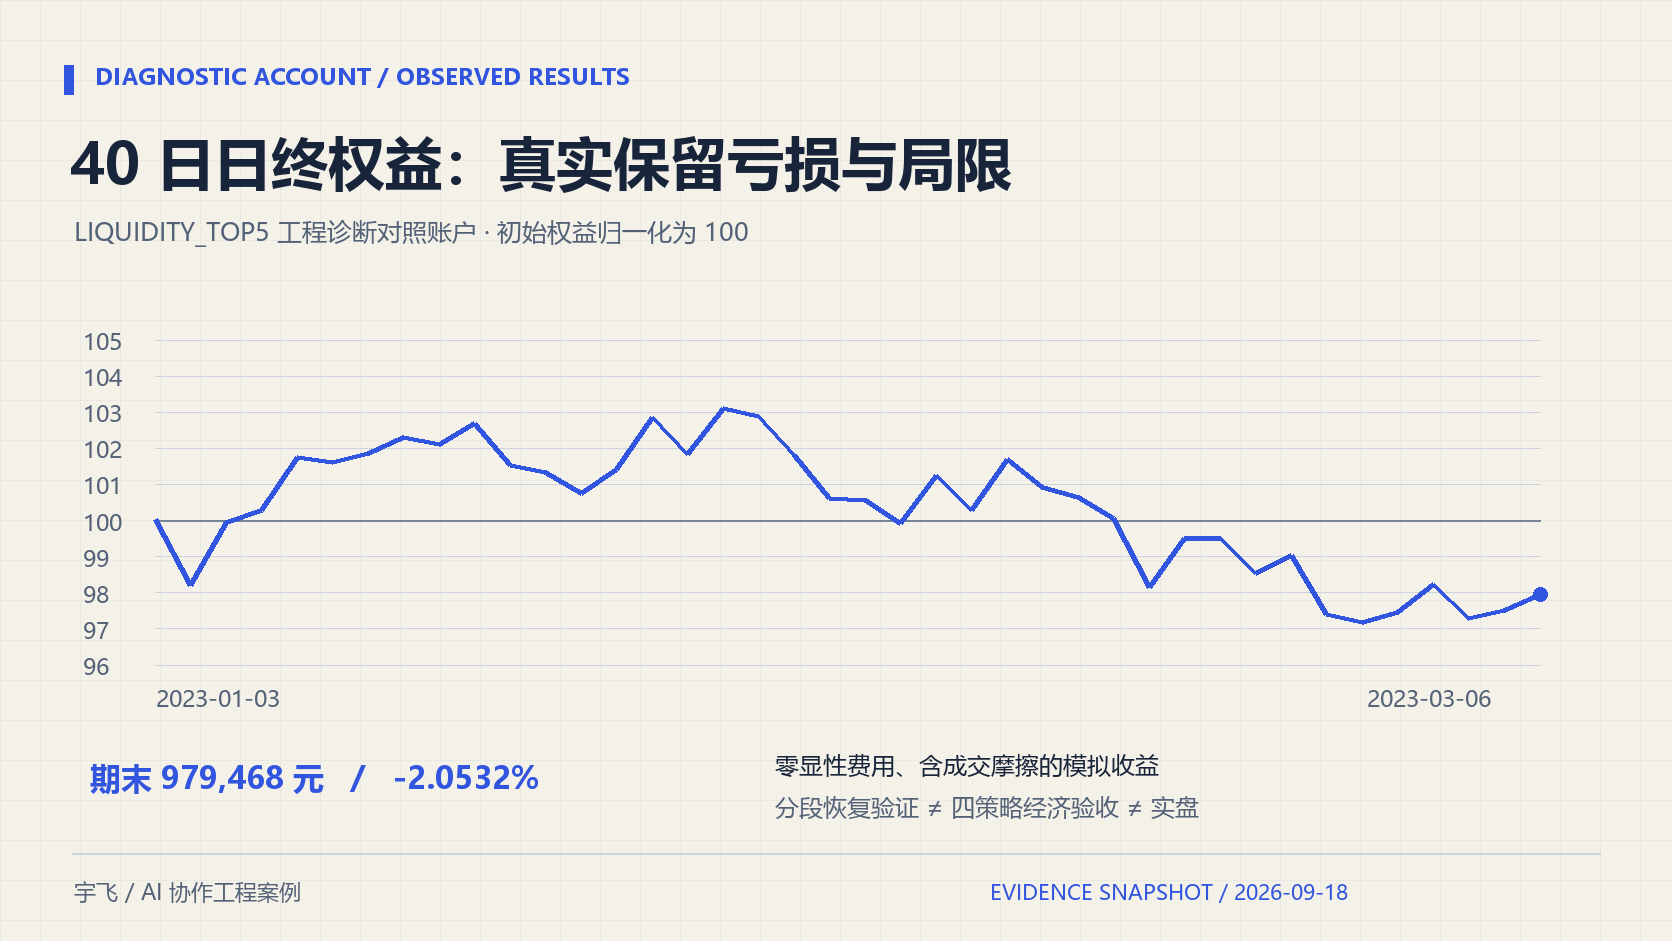
真实诊断账户的 40 个交易日日终权益,按初始 100 万元归一化。来源为已核对的权益导出;零显性费用、含成交摩擦的模拟收益。完整账户工程通过不等于策略经济验收通过。
验证报告:真实保留结果与局限
LIQUIDITY_TOP5 工程诊断对照账户初始 100 万元,14 笔订单、12 笔成交,期末减少 20,532 元。这里没有完成四策略与固定市场基准的经济比较,不从这一个账户推断所有策略表现,不把工程测试数量转换为盈利证明。
补充案例:旧版 H5/H10 的人工模拟跟踪
旧版研究实现 H5/H10 融合的 Top100/Top20 候选筛选。对应 2026-08-21 截止日的研究名单,再结合稳定性、波动与行业分散选择三只研究优先标的,而非机械取排名前三。用户随后在模拟炒股软件中手动买入、分批卖出;这是真实使用模拟软件的操作记录,不是券商真实资金实盘,也不是新版 quant_v2 的实验结果。
怎样核对这份盈利证据
按用户提供的历史委托截图,仅计已成交记录、排除废单,三只买卖数量在截图内对应闭合:买入成交额合计 766,350 元,卖出成交额合计 774,190 元,价差 7,840 元。不是账户整体收益率,也不是完整费用后净利润。原研究文档中的三只名称与截图一致;该名单属于研究代理证据,未独立证明生成时间早于下单,不能据单次人为选取样本宣称模型稳定盈利。原始个人截图与逐笔记录不公开,详情见下载报告的补充章节。
当前进度:已启动,不等于已完成
截至 2026-09-18 材料核对,正式实验日志最后记录时间为北京时间 2026-09-14 00:45:29:23 个交易日的 12 个账户均有完成记录,第 24 日仅观察到 1 个账户记录,计划总长 484 日。未发现完整比较终态,不据旧文档的“运行中”推断现在仍在运行。
项目说明与验证资料
2026-09-18 脱敏快照。公开文档保留成果、证据索引与局限;不含源码、原始行情或个人交易记录。